欢迎来到北京同辉升旺工程技术有限公司官网!

固态制冷空调:技术突破不断,产业化落地还有多远?
我们总是觉得,下一代制冷,离我们还是太远。
无论是热声制冷,还是弹卡等固态制冷,好像还停留在学术期刊和实验室里。从成本到技术成熟度,从功率到能效,从材料到可靠性,总能听到各种各样质疑的声音。无压缩机无制冷剂 ,似乎只是一个美好的愿景,商业化依旧遥遥无期。
Basic Thinking中有一篇报告,是采访一家固态制冷初创公司Mimic 首席执行官Berardo Matalucci的,他的原话是:
过去,制冷行业极其厌恶风险。几乎所有的空调产品都是基于19世纪的创新技术而制造的。
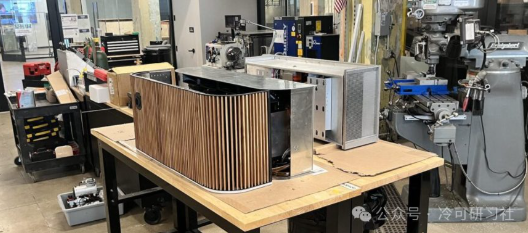
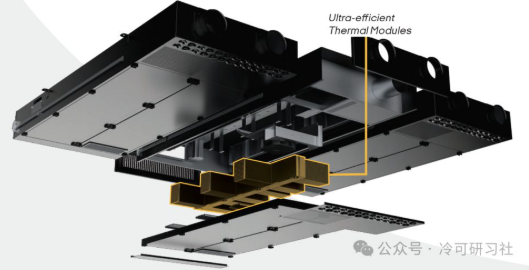
Mimic位于美国Brooklyn实验室原型机
所谓19世纪的创新技术,也就是蒸汽压缩式循环,目前主动式制冷的主流。行业大厂虽然厌恶风险,但也会做预研。有意思的是,Carrier Ventures 投资了弹热制冷公司 Exergyn,而Copeland投资了热声热泵公司 BlueHeart Energy 。
固态制冷技术路线
固态制冷是指以固体功能材料为工质、利用外力/外场使固体绝热变温实现制冷的技术,主流为磁、电、弹、压四类,外加极早期的离子卡。
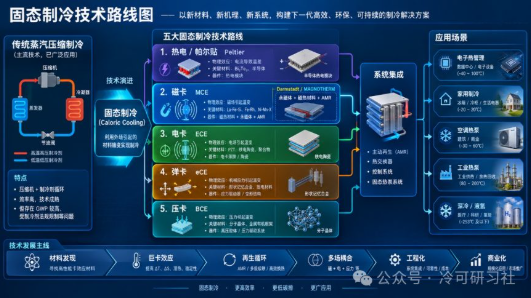
Chatgpt生成的这张图,严格来讲,热电/Peltier属于成熟的另一类固态制冷路线,物理机制与上述热卡制冷不同。2025年SINTEF对209篇科学论文和公开技术报告进行系统整理后认为,磁卡、弹卡、电卡、压卡系统已经形成较完整的研究体系,但总体仍未达到传统蒸汽压缩系统的工程成熟度。
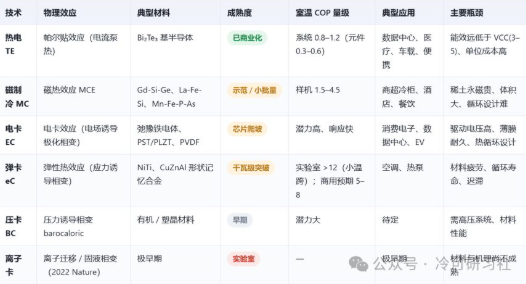
其中,磁卡制冷在明确温区和标准化程度高的商业冷藏场景已有商业化应用;电卡制冷因为可以用普通电源驱动、没有运动部件,被认为是最适合微型化集成的路线。弹卡制冷被美国能源部评为"最具发展潜力的非蒸气压缩制冷技术",美国能源部估算,弹卡制冷规模化后每年可为美国节省超过2 quad的制冷能耗(约占美国制冷能源需求的46%),这也是最值得关注的下一代空调/热泵的方向。未来,甚至会出现多场耦合的多卡制冷系统。
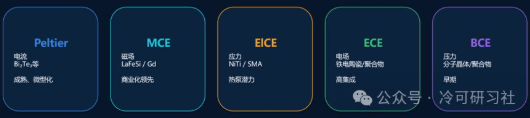
固态制冷商业化路线 ,创业者已经在路上
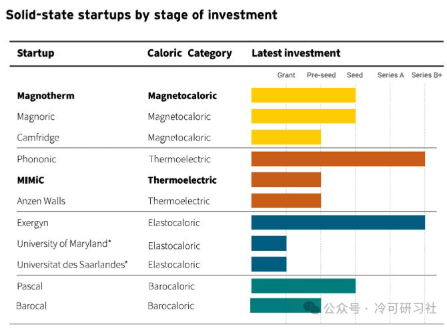
谁在推动固态制冷的产业化?RMI的这张图给出了固态制冷的风投和融资。
Phononic :热电制冷商业化代表,与Halton联合发布全球首个可持续固态 HVAC 末端解决方案。Mimic是和其同样的热电路线。但热电的温变能效等短板,注定了无法成为固态制冷空调的主流。
值得重点跟踪的是两家欧洲企业,Magnotherm和Exegyn,磁卡和弹卡的商业化代表,前者开发了全球首个商业化磁冷产品,后者号称开发了全球首个弹卡制冷空调热泵。
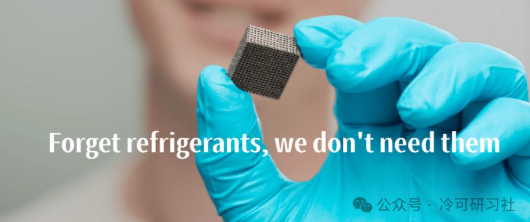
Magnotherm 让人印象深刻的不仅是官网的这句话,更是其梯度化的商业模式,其POLARIS/ECLIPSE/STELLAR平台分别对应100W的商超饮料冷藏、1kW插件式零售冷藏和联合开发中的125kW的超导磁体平台,后者有可能应用到HVAC领域。一句话概括就是,先验证场景,再放大功率。
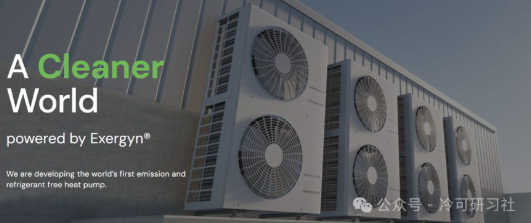
而Exergyn则是完全不同的技术和商业模式,弹卡NiTi / SMA材料体系成熟,温跨潜力大,机械驱动易于模块化,天然适配空调热泵。Exergyn的商业模式是和Carrier这样的产业资本合作,做Caloric Core 模块化和标准化,定位是塞进现有空调热泵替换压缩机,而非与主机厂正面交锋。
固态制冷空调离我们还有多远
短期来看,它确实像一个研究课题,虽然已有明确的商业化验证信号,但从材料-器件-系统-产品-产业依然存在着多道卡点。TRL高并不代表产业化近,中间依旧存在漫长的工程化和系统化鸿沟。核心问题不是能不能做出来,而是单位kW成本、寿命和COP能否达到客户替代门槛。
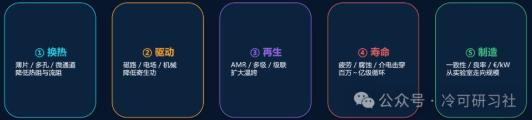
我没有提到国内,虽然国内高校,也有千瓦级的弹卡装置突破;但在固态制冷技术产业生态上,欧洲在固态制冷布局广度和产业化密度方面系统性领先。一方面是最激进的F-gas法规和Eu资金面支持,另一方面不排除未来制冷供应链的自主可控的考量,除了热卡固态制冷,我们看到欧洲在自然冷媒和热声等方面商业化进程也走在前列。
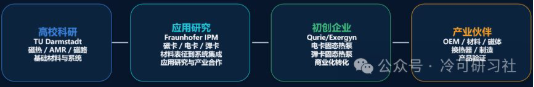
欧洲的路线并不陌生,高校(Tu Darmstadt)做材料的基础研究,机构(Fraunhofer IPM)做系统集成和应用研究,初创企业(Qurie/Exergyn等)做商业化转化,并在此基础上形成从器件到系统的产业生态。国内,至少目前没有看到这样的生态。
还是那篇Mimic创始人的访谈,他说,他要做HVAC 界的英伟达 ,给主机厂供固态制冷的核心模块。是的,BlueHeart 做了热声热泵引擎的核心模块,Exergyn 做了弹卡制冷的核心模块,Qurie在预研电卡制冷的核心模块,未来空调热泵的升级,或许只是替换一下模块。当这一天到来的时候,我们是否还能像占据全球九成小型旋转压缩机产能一样,笑到最后呢?